Setor agropecuário brasileiro sinaliza saída do ciclo de baixa com recuperação de preços e novas demandas
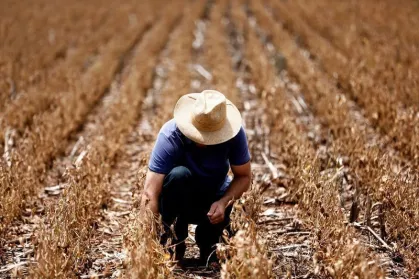
O agronegócio do Brasil, que enfrentou um período desafiador com a queda nas commodities, margens apertadas, juros elevados e um aumento significativo nas recuperações judiciais nos últimos três anos, pode estar começando a deixar para trás sua fase mais crítica. Essa perspectiva otimista é apresentada pela SFA Investimentos, que identifica uma convergência de fatores favoráveis, incluindo a recuperação dos preços dos grãos, estoques globais mais restritos e o surgimento de novas fontes de demanda, elementos que poderiam sustentar uma melhora no mercado nos próximos anos.
Em um relatório divulgado em setembro, a gestora de investimentos detalha que os preços dos grãos, em agosto de 2026, já se encontravam 32% acima das mínimas registradas no mesmo mês de 2025. Para a SFA, essa evolução representa um dos primeiros indícios de que o ciclo de baixa pode estar se invertendo, abrindo caminho para uma nova fase de crescimento e estabilidade no setor.
No entanto, a SFA Investimentos ressalta que essa melhora incipiente ainda não se traduziu completamente em alívio para os produtores. O próprio documento reconhece que os resultados financeiros das empresas do agronegócio costumam reagir com defasagem à recuperação das commodities. A tese da gestora, portanto, baseia-se em uma leitura antecipatória: o mercado de grãos estaria virando antes que essa recuperação se reflita integralmente nos balanços corporativos, conforme informações divulgadas pela SFA Investimentos.
O impacto da crise: queda nos preços e aumento expressivo das recuperações judiciais
O período entre o pico de 2022 e o fundo de 2024 foi particularmente severo para o agronegócio brasileiro. Nesse intervalo, a soja negociada em Chicago registrou uma queda de 43%, enquanto o preço da saca no Mato Grosso recuou aproximadamente 49%. Essa desvalorização acentuada das principais commodities agrícolas impactou diretamente a saúde financeira dos produtores e das empresas do setor.
O reflexo dessa crise econômica se manifestou de forma alarmante no aumento das recuperações judiciais. Segundo dados compilados pela SFA Investimentos, os pedidos de recuperação judicial no agronegócio brasileiro dispararam, saltando de 534 em 2023 para quase 2 mil em 2025. Esse crescimento expressivo evidencia a dificuldade enfrentada por muitos agentes do setor para honrar seus compromissos financeiros diante das adversidades do mercado.
China: um risco persistente e a busca por novos mercados
Um dos principais pontos de atenção para a agricultura brasileira reside nas perspectivas de menor crescimento da demanda chinesa por soja. A SFA Investimentos considera provável que a China consiga reduzir suas importações da oleaginosa, passando de cerca de 112 milhões de toneladas para 82 milhões de toneladas até 2035. Essa projeção é justificada por ganhos de produtividade no país asiático, maior eficiência na alimentação animal e uma consequente menor necessidade de farelo de soja.
Na avaliação da gestora, essa retração chinesa poderia impactar negativamente cerca de 30% da soja brasileira que atualmente é destinada ao mercado daquele país. Essa potencial redução na demanda de um dos maiores compradores mundiais representa um desafio significativo para o agronegócio nacional, exigindo estratégias de diversificação e prospecção de novos mercados.
Contudo, a conclusão da SFA Investimentos não é necessariamente pessimista para o Brasil. A gestora aposta que novos mercados e, de forma crucial, o avanço dos biocombustíveis podem compensar uma parte relevante dessa perda esperada nas exportações para a China. A busca por alternativas e a exploração de novas frentes de demanda são vistas como essenciais para mitigar os efeitos de uma possível desaceleração chinesa.
Biocombustíveis e Sudeste Asiático como novos motores de demanda
A aposta da SFA Investimentos em novas fontes de demanda para a soja e outras commodities agrícolas brasileiras se concentra em duas frentes principais: a expansão do consumo de proteína no Sudeste Asiático e o crescimento do mercado de biocombustíveis no Brasil.
A região do Sudeste Asiático é apontada como uma área com grande potencial de crescimento no consumo de proteína, impulsionado pelo aumento da renda e da população. Essa tendência pode se traduzir em uma demanda crescente por grãos para a alimentação animal, beneficiando exportadores brasileiros.
No mercado doméstico, a expansão do biodiesel, do etanol e, no futuro, do combustível sustentável de aviação (SAF) tende a criar novas fontes de demanda direta e indireta por soja e milho. A indústria de biocombustíveis, em particular, utiliza a soja como matéria-prima para o biodiesel, representando uma oportunidade de mercado em ascensão. Essa diversificação de usos para as commodities agrícolas é vista como um fator estratégico para a sustentabilidade do setor.
Ao considerar esses fatores, a SFA Investimentos estima um saldo positivo de demanda adicional para a soja brasileira, que poderia variar entre 9 milhões e 23 milhões de toneladas. Essa projeção otimista leva em conta o risco de redução das compras chinesas, mas ressalta o potencial compensatório de outros mercados e do setor de biocombustíveis, conforme detalhado no relatório da gestora.
Estoques globais em queda e riscos climáticos: a receita para a virada do mercado
Outro argumento fundamental apresentado pela SFA Investimentos para sustentar a tese de recuperação do agronegócio é a mudança no balanço global de oferta e demanda da soja. Após três anos consecutivos de excedentes, os estoques mundiais devem começar a diminuir, um cenário que historicamente favorece a elevação dos preços das commodities agrícolas.
O relatório estima uma redução de aproximadamente 900 mil toneladas nos estoques globais na safra 2026/27. Essa diminuição, embora possa parecer modesta, é significativa em um contexto de mercado onde a oferta tem superado a demanda nos últimos anos. A redução dos estoques é um sinal claro de que o equilíbrio está se deslocando em favor dos produtores.
Esse mesmo argumento sobre a influência dos estoques baixos e do clima na recuperação dos preços foi compartilhado por Alexandre Mendonça de Barros, economista e sócio da EY. Em entrevista à CNN, ele destacou que a combinação de um menor crescimento na oferta mundial de grãos, estoques mais reduzidos e o aumento do risco climático pode criar um ambiente propício para a recuperação dos preços e, consequentemente, devolver fôlego financeiro ao campo na safra 2026/27.
Tanto a SFA quanto Mendonça de Barros apontam que um eventual El Niño forte poderia intensificar ainda mais essa pressão sobre o mercado, apertando a oferta e impulsionando os preços. A estimativa apresentada é que um evento climático dessa intensidade poderia retirar aproximadamente 15 milhões de toneladas da produção brasileira de soja, agravando a restrição de oferta global.
Entretanto, a própria SFA Investimentos faz uma ressalva importante: historicamente, nem todos os episódios de El Niño provocam perdas relevantes de produtividade no Brasil. Os impactos mais fortes foram observados em eventos classificados como intensos, como os ocorridos nas safras de 2015/16 e 2023/24. Portanto, a magnitude do impacto climático dependerá da intensidade do fenômeno.
Fertilizantes antecipam a virada: um indicador de confiança para o setor
Um indicador adicional que corrobora a tese de recuperação do agronegócio é a relação de preços entre fertilizantes e commodities agrícolas. Segundo a SFA Investimentos, os fertilizantes, insumos essenciais para a produção agrícola, costumam apresentar uma mudança de direção antes das commodities, com uma defasagem de alguns trimestres.
A análise da gestora indica que o mercado de fertilizantes já teria revertido sua tendência de queda e iniciado um movimento de alta. Essa antecipação é interpretada como um sinal de que os preços dos grãos estariam começando a acompanhar essa recuperação, refletindo um ciclo de ajuste que beneficia o produtor. A mudança na dinâmica dos fertilizantes sugere uma maior demanda e, consequentemente, uma expectativa de melhores resultados para a safra futura.
SLC Agrícola: a principal aposta da SFA Investimentos na recuperação do setor
A tese de recuperação do agronegócio apresentada pela SFA Investimentos está intrinsecamente ligada à sua principal aposta de investimento: a SLC Agrícola. A gestora declara explicitamente que mantém posições em ações da companhia (SLCE3) em seus fundos de investimento, o que implica que a análise deve ser lida como uma tese de investimento com exposição financeira à empresa, e não como uma avaliação independente ou neutra do setor como um todo.
A SFA destaca atributos da SLC Agrícola que a tornam uma escolha estratégica nesse cenário de potencial recuperação. Entre eles, a vasta área plantada de 835 mil hectares no Cerrado, a diversificação geográfica de suas operações, a escala em suas compras de insumos e a produtividade acima da média do setor. Esses fatores conferem à empresa uma base sólida para capitalizar sobre as melhorias esperadas no mercado.
Outro ponto defendido pela SFA é a reestruturação do modelo de capital da SLC Agrícola. Nos últimos anos, a empresa tem aumentado a utilização de terras arrendadas, o que reduz a necessidade de capital por hectare e, ao mesmo tempo, eleva a exposição da companhia à recuperação dos preços dos grãos. Essa estratégia financeira visa otimizar o uso de recursos e maximizar os retornos em um cenário de alta.
A gestora também chama atenção para as recentes aquisições realizadas pela SLC Agrícola. Segundo o relatório, a empresa destinou cerca de R$ 2,8 bilhões para a aquisição de terras e operações arrendadas. Essas aquisições foram feitas a um múltiplo médio de aproximadamente 3,7 vezes o EV/Ebitda, enquanto as ações da companhia eram negociadas, em agosto, a cerca de seis vezes. Na visão da SFA, a SLC estaria executando a estratégia ideal para um negócio cíclico: comprar ativos quando o mercado está pessimista e os preços estão deprimidos.
Desconto no valor de mercado e desafios nos resultados recentes da SLC Agrícola
O principal argumento financeiro que fundamenta a tese de investimento da SFA Investimentos na SLC Agrícola reside na expressiva diferença entre o valor de mercado da companhia e o valor estimado de seus ativos. Em agosto, a SLC Agrícola apresentava um valor de mercado de aproximadamente R$ 7,8 bilhões, em contraste com um NAV (valor líquido dos ativos) estimado em R$ 13,8 bilhões pela SFA. Essa disparidade representa um desconto de cerca de 43%.
Para a SFA, a combinação de juros elevados e a menor renda gerada pelas terras no período recente ajudam a explicar essa diferença substancial. A expectativa é que, com a queda dos juros no Brasil e a recuperação dos preços agrícolas, esse desconto possa diminuir, elevando o valor percebido das ações da SLC Agrícola.
No entanto, a própria SFA Investimentos reconhece que a recuperação esperada ainda não se reflete de forma clara nos resultados financeiros da companhia. No primeiro semestre de 2026, o Ebitda ajustado da SLC Agrícola apresentou uma queda de 15% em comparação com o mesmo período do ano anterior. Além disso, o EVA (indicador utilizado pela própria gestora para medir a geração de valor acima do custo de capital) reverteu um resultado positivo de R$ 380 milhões para um negativo de R$ 190 milhões.
A SFA atribui parte relevante dessa deterioração nos resultados a fatores considerados não recorrentes. Entre eles, estão mudanças no mix de produção, com maior participação do milho, e um volume maior de operações provenientes de áreas com menor produtividade. Esses elementos pontuais, segundo a gestora, não invalidam a tese de recuperação de longo prazo, mas explicam a performance financeira recente da empresa.


